


对于公寓住户来说,还需要特别留意 JMB/MC 的楼宇总保单(Master Policy)到底保障哪些部分。整栋建筑、公共区域、单位内的固定装置、装修以及个人财物,可能属于不同的保障范围。
本文仅供一般信息参考,不构成保险、法律或财务建议。保费、服务税(SST)、保障限额、自付额、洪水保障、空置条款与理赔要求,仍应以最新的产品披露表(PDS)、保单条款、保险公司及付款平台官方资料为准。如果你的收入不是马币,续保、增加保障或装修后提高保额时,也可以提前考虑换汇及汇款安排。
重点概览
- 房屋保险不等于 MRTA/MLTA,房屋保险主要保障房屋结构、固定装置或屋内财物,而 MRTA/MLTA 主要与房贷及借款人风险有关。
- 房屋所有人保险与房屋住户保险保障不同,前者主要保障房屋结构及固定装置,后者主要保障家具、电器、衣物等可移动财物。
- 公寓有楼宇总保单,也不代表单位内所有东西都自动受保,应确认管理层保单涵盖哪些部分,以及自己是否需要额外投保。
- 房屋结构保额通常应参考重建成本,不要单纯按照房屋市值或剩余贷款余额设定。
- 洪水、空置、高价值物品限额及自付额值得重点核对,这些项目可能直接影响实际理赔金额。
- 出险后应按照保险公司的理赔流程处理,保留现场照片、维修报价及相关文件,并及时通知保险公司。
Wise 大额汇款
跨币种资金管理可能成本高昂,尤其是处理频繁大额支付,例如房屋保险或房贷。
与其使用银行汇款还款,不如考虑使用 Wise。你可以使用 Wise 向包括马来西亚在内的 160 多个国家/地区汇款,支持 40 种货币。
Wise 采用中间市场汇率 (Mid-market rate),费用透明,通常能即时到账。如果你需要汇出大额资金,得益于自动大额转账折扣,成本可能会更低。

马来西亚房屋保险到底指什么?
在马来西亚,本地房屋保险通常可以分为基础火险(Basic Fire)、房屋所有人保险(Houseowner)和房屋住户保险(Householder)等不同类型。1 详细说明以先参考 PIAM 的房屋保险说明。
虽然这些产品都可能被统称为 “房屋保险”,但保障对象并不一样。因此,比较产品时不能只看“房屋保险” 这个名称,还需要查看具体的保障范围、除外责任及赔偿限额。
基础火险、房屋所有人保险和房屋住户保险有什么区别?
| 类型 | 主要保障对象 | 常见保障重点 |
|---|---|---|
| 基础火险 | 房屋相关的基础火险风险 | 火灾、闪电、爆炸等指定风险 |
| 房屋所有人保险 | 房屋结构及固定装置 | 建筑物、固定装置及相关附属部分 |
| 房屋住户保险 | 屋内可移动财物 | 家具、电器、衣物及其他个人财物 |
| MRTA/MLTA | 房贷及借款人风险 | 根据保单承保的借款人身故或其他指定事件 |
因此,如果房屋发生火灾,需要根据受损的是建筑结构还是屋内财物,以及具体保单的保障范围来判断适用的保障。MRTA/MLTA 则属于另一类产品,主要与房贷债务及借款人风险有关,不能直接作为房屋所有人保险或房屋住户保险的替代方案。

房屋所有人保险和房屋住户保险有什么区别?
房屋所有人保险主要保障 “房子本身”,可能涉及墙体、屋顶、固定橱柜、卫浴及其他固定装置,但实际保障范围仍要以保单条款为准。房屋住户保险,主要保障 “房子里面的东西”,例如家具、电脑、电视、衣物等个人财物。
如果你是自住房业主,可以先确认房屋结构保障,再考虑个人财物及其他附加保障。如果你是租客,则可以重点检查个人财物是否需要房屋住户保险。
你在马来西亚需要哪一种房屋保障?
适合你的保障类型,会受到居住身份、房屋类型、装修程度、个人财物价值、所在地风险,以及是否需要租金损失或第三方责任保障等因素影响。与其单纯寻找 “最便宜的房屋保险”,不如先确认自己实际需要保障什么。
自住房业主应该先看什么?
自住房业主通常可以先确认房屋结构保额是否足够,再考虑屋内财物、洪水、地陷、第三方责任及装修升级等保障。
可以重点检查:
- 房屋结构是否按照重建成本投保
- 洪水是否已经包含,还是需要额外购买
- 自付额是多少
- 装修升级是否已经申报
- 高价值物品是否有单独赔偿限额
- 是否需要第三方责任或临时住宿保障
如果房屋曾经进行装修或增加固定装置,也应该重新检查原有保额是否仍然足够。如果房贷安排中包含基础火险,也不要因此默认已经拥有完整的房屋保险保障。实际覆盖范围仍应以相关保单、产品披露表及保单条款为准。
公寓、共管公寓和分层住宅住户该怎么判断?
管理费中包含保险,并不代表你的整个单位都已经获得完整保障。JMB/MC 的楼宇总保单通常更侧重建筑本体和公共区域,单位内的财物及部分装修则需要另外确认。建议向 JMB、MC 或管理处确认楼宇总保单的具体范围:
| 管理层保单可能涵盖 | 你仍需自行确认 |
|---|---|
| 整栋建筑结构 | 单位内家具及电器 |
| 公共区域 | 自行进行的装修 |
| 建筑结构相关部分 | 定制橱柜、地板及其他固定装置 |
| 保单规定的共同风险 | 个人财物及个人责任 |

有些外籍公寓业主可能会以为楼宇总保单已经覆盖单位内的定制橱柜,但发生损失后才发现,保单主要保障的是建筑本体。因此,入住公寓后,最好先向管理处确认楼宇总保单的具体保障范围。
对于刚到马来西亚生活的外籍人士,如果还需要开设本地银行账户来支付保费或接收退款,也可以参考《马来西亚银行开户指南》。

作者
Cherry
小提示
装修较多的公寓单位,不要只根据管理处提供的 “楼宇保险 ”信息判断自己的保障是否足够。
租客和房东要关注什么?
如果你是租客,房东的物业保险通常主要保障房屋本身,并不一定自动覆盖你的电脑、衣物、家具或个人责任风险。因此,可以先盘点自己的个人财物价值,再考虑是否需要房屋住户保险。
如果你是房东,除了房屋结构,也可以重点检查:
- 空置期间的保障
- 租金损失保障
- 租客造成损坏的相关条款
- 第三方责任
- 续保及付款安排
具体是否承保,仍要以保险公司的保单条款为准。
房屋保险通常保什么?哪些项目要特别确认?
看房屋保险时,除了 “保什么”,更要留意 “什么不保”。很多理赔争议都与除外责任、赔偿限额和自付额有关。
常见承保风险与需要额外确认的保障
| 常见承保风险 | 可能涉及的附加保障 | 投保时要确认 |
|---|---|---|
| 火灾、闪电、爆炸 | 洪水、地陷 | 是否默认包含 |
| 爆水管、强行入室盗窃 | 空置期间保障、租金损失 | 自付额是多少 |
| 部分责任保障 | 公共责任、临时住宿 | 适用房型及赔偿限额 |
不同保险公司的保单条款并不完全相同,因此不能因为某项风险出现在一家保险公司的产品页面,就假设其他产品也一定包含。
常见除外责任、自付额与分项限额
房屋保险并不是所有损坏都可以理赔。正常磨损和老化、保养不当、长期空置、未申报的高价值物品,以及不符合保单要求的装修或改装,都可能影响理赔结果。珠宝、手表等高价值物品,也可能设有单独的赔偿限额,具体要根据保单条款确认。
自付额是指发生符合保障范围的损失后,按照保单约定由投保人自行承担的金额。分项限额则是指某一类物品虽然属于保障范围,但保险公司对该类物品的最高赔偿金额另有规定。因此,即使某项损失属于承保范围,也不代表一定可以获得全部损失金额的赔偿。
保额怎么设定,才不容易赔少?
在马来西亚,设定房屋保险保额时,一个常见问题是保额与实际重建成本不匹配。尤其是购买房屋后进行过装修、更换固定装置,或增加了高价值设备的业主,更应该定期检查原有保额是否仍然足够。
为什么要按重建成本,而不是市值或贷款余额?
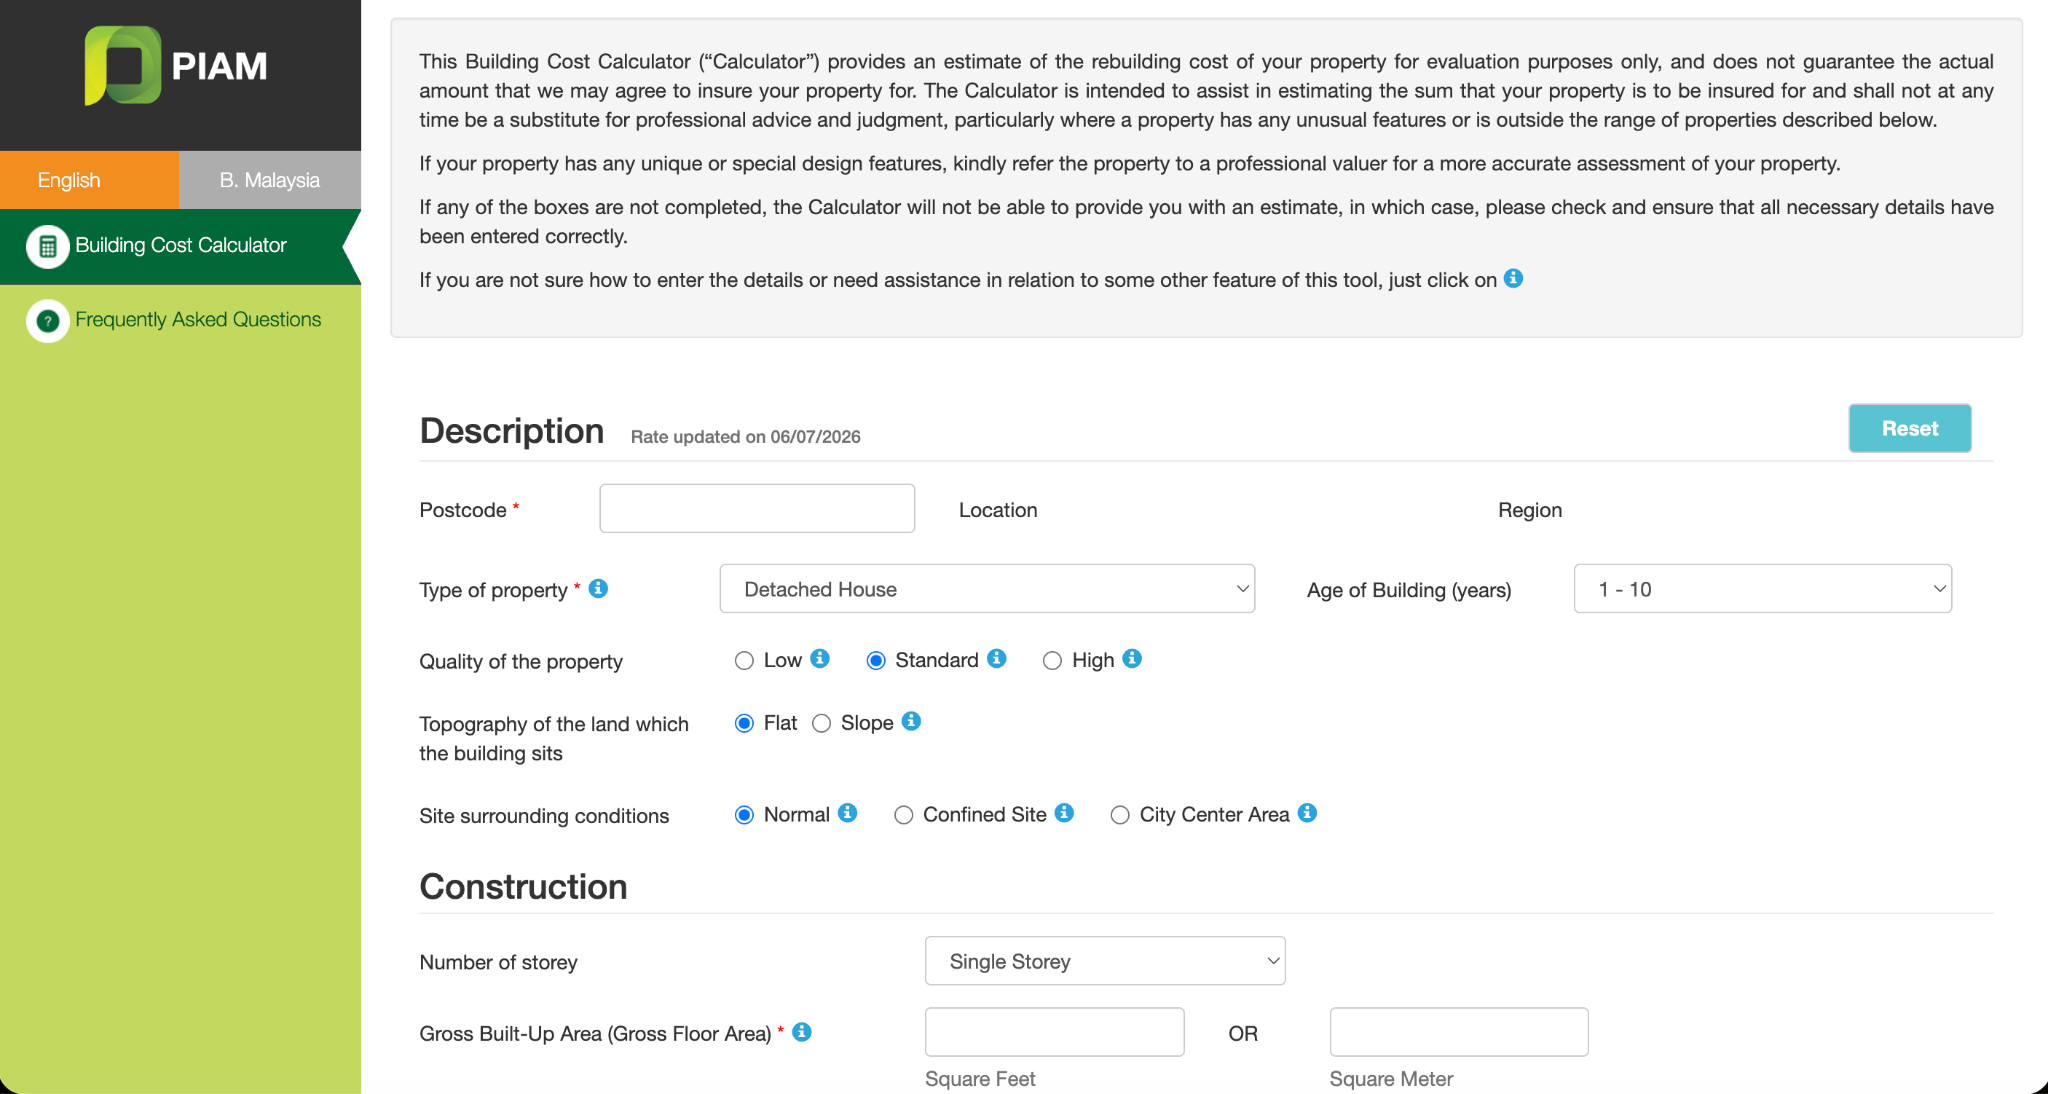
房屋结构保险通常应参考房屋的重建成本,而不是简单按照市场售价、土地价值或剩余贷款余额计算。2 PIAM 的建筑成本计算器可以帮助业主初步估算房屋的重建成本,并根据房屋类型、建筑面积等资料提供估算结果。该计算器仅供参考,不能取代针对具体物业的专业评估。
如果保额不足,就可能碰到平均赔偿条款,也就是 underinsurance。意思是即使只是部分损失,赔付也可能按不足比例被压低;遇到特殊设计、大装修或老屋,最好再找持牌专业人士核实。
装修、家具和高价值物品怎么处理?
可以把需要检查的项目分成三类:
1. 房屋结构及固定装置:
- 定制橱柜
- 地板
- 固定卫浴
- 其他固定装修
2. 屋内高价值物品:
- 名表
- 珠宝
- 高端电子产品
- 收藏品
3. 特殊设备或安装:
- 特定智能家居设备
- 太阳能设备
- 特殊装修或固定安装
这些项目是否属于保障范围、是否需要单独申报,以及是否设有赔偿限额,都应在投保前确认。另外,装修完成后也不要忘记重新检查保额。如果房屋价值或重建成本因装修而增加,却一直沿用原来的保险金额,发生严重损失时可能出现保障不足的问题。
投保前要比较哪些重点?
只看最低保费,很容易忽略真正影响理赔的条款。更实用的比较方式,是把保障范围、洪水等附加保障、空置条款、责任保障、自付额、赔偿限额以及理赔流程放在一起比较。
PIAM 也建议消费者在比较房屋保险时,同时考虑保费与保障范围,而不是单纯选择价格最低的产品。
马来西亚常见保险公司与伊斯兰保险方案
马来西亚市场上可以看到 Allianz Malaysia、Etiqa、Tokio Marine、Zurich、Takaful Malaysia、MSIG、Liberty/Kurnia 和 AmAssurance 等保险或伊斯兰保险供应商。
伊斯兰保险(Takaful)是一种按照伊斯兰金融原则运作的保障模式。无论选择传统保险还是伊斯兰保险,都应该回到具体产品的保障范围、除外责任、赔偿限额、自付额和理赔流程进行比较,而不是只看产品名称。
实际提供的产品、投保资格、保费及保障内容可能因供应商和产品而不同,应以保险公司或伊斯兰保险运营商的最新官方资料为准。

看产品披露表和保单条款时,先核对这几项
- 保险金额(Sum Insured)是否按照合理的重建成本设定
- 洪水、地陷等风险是否包含,还是需要额外购买
- 空置期间是否有特别限制
- 自付额是多少
- 高价值物品有没有分项限额
- 理赔通知有什么时限要求
- 理赔时需要提交哪些文件
- 投诉部门的联系方式
- 保单是否属于马来西亚存款保险机构(PIDM)管理的保险及伊斯兰保险利益保障制度(TIPS)适用范围
PIDM 的 TIPS 适用于符合条件、由 PIDM 成员机构在马来西亚签发并以马币计价的保险或伊斯兰保险保单。3 一般财产损失及相关损失的保障上限为每项财产 RM500,000,但最终仍须符合相关条件,并以保单合同规定为准。4

产品披露表(资料最后更新日期:2024 年 12 月 3 日)是了解产品主要保障、费用、限制和重要事项的重要文件。6 涉及服务税、赔偿限额、自付额或其他具体费用时,应直接以最新产品披露表和保单条款为准。

出险后怎么理赔,争议时找谁?
发生事故后,处理顺序会直接影响理赔资料是否完整。理赔阶段除了及时通知保险公司,也应该尽量保存现场证据,并在进行非紧急维修前确认保险公司的要求。
理赔流程和常见材料清单
- 尽快联系保险公司,并记录理赔编号
- 拍照或录制视频,记录房屋及物品的受损情况,并在保险公司要求前尽量保留受损物品。
- 根据案件性质,准备相关文件:警察报告、消防及救援部门报告、理赔申请表、维修报价、财物清单、购买凭证、房屋产权或其他相关证明、保险公司要求的其他文件。
- 维修前先确认保险公司的要求
- 保存照片、视频、报价单、发票、电子邮件及其他与理赔有关的资料,以便之后跟进
不同保险公司及案件的处理要求和时间可能不同,因此具体流程仍应以你的保险公司最新理赔指引为准。
如果和保险公司有争议,投诉路径是什么?
如果对理赔决定或服务有疑问,应先向保险公司的投诉部门正式提出投诉,并保留相关书面记录。马来西亚国家银行明确说明,消费者应先向金融服务机构的投诉部门提出投诉;如果没有先经过该流程,马来西亚国家银行一般不会受理相关投诉。5
如果保险公司未能解决问题,可以进一步了解马来西亚国家银行的投诉渠道,以及金融市场监察服务机构(FMOS)的争议解决机制。7
需要注意的是,FMOS 一般要求消费者在收到会员机构最终决定后的 6 个月内提交争议;如果会员机构在正式投诉后 60 天内没有回复,也可以向 FMOS 提交。
外籍人士常忽略的跨境付款问题
对于外籍房东、长期居住者或主要收入来自海外的人来说,房屋保险的另一个实际问题是保费支付。如果年保费、续保或装修后增加保额需要从外币换成马币,就需要同时考虑汇率、手续费、到账时间以及身份验证要求,而不仅仅是保险本身的保费。
什么时候会遇到较大额的马币付款?
比较常见的情况包括:
- 一次性支付年度房屋保险保费
- 为洪水等风险增加额外保障
- 装修后提高保险金额
- 同时支付多项房屋相关费用
- 从海外账户向马来西亚账户汇入较大金额
这类付款金额通常比日常消费高,因此除了汇率,也应该关注实际到账金额和资金到账时间。
如果使用马来西亚本地银行,例如 Maybank、CIMB 或 Public Bank,也可以比较银行提供的汇率、电汇费用及其他相关费用。具体收费和汇率会根据银行、付款方式及交易情况而变化,因此应以银行当时提供的报价为准。
如何处理较大额的换汇和汇款?
如果需要将海外资金换成马币,可以把 Wise 等国际汇款服务作为其中一个比较选项。
Wise 在马来西亚由 Wise Payments Malaysia Sdn. Bhd. 提供相关服务,并受马来西亚国家银行监管;其官方资料显示,用户可以查看换汇汇率及相关费用,并进行国际汇款。较大金额的转账也可能涉及额外验证。因此,如果需要把海外资金换成马币来支付年保费、续保或增加保障,可以比较 Wise 与本地银行的最终到账金额、费用、汇率及预计到账时间。
| 比较项目 | 马来西亚本地银行 | Wise | 你需要确认 |
|---|---|---|---|
| 汇率 | 以银行当时提供的汇率为准 | 使用中间市场汇率,并另外收取相关费用 | 最终能收到多少马币 |
| 费用 | 可能涉及汇款费及其他相关费用 | 费用会在转账前显示 | 实际总成本是多少 |
| 到账时间 | 取决于汇款方式及中转安排 | 下单时会显示预计时间 | 是否赶得上续保日期 |
| 身份验证 | 大额交易可能需要额外资料 | 大额转账也可能需要验证 | 是否已经准备好所需文件 |

Wise 并不是购买马来西亚房屋保险的必要条件,也不代表所有保险公司都接受相同的付款方式。详情可参考《Wise 马来西亚使用指南》 。无论用哪种渠道,功能、费用、限额、资格与到账时间都应以最新官方页面为准。
在马来西亚,Wise (Wise Payments Malaysia Sdn. Bhd.) 是由马来西亚国家银行 (Bank Negara Malaysia) 授权的汇款(Money-Changing)及汇款业务(Remittance)执照持有者,受《2011年金钱服务业务法》(Money Services Business Act 2011)监管。
FAQ
常见问题
马来西亚房屋保险包括洪水吗? 
不一定。不同产品对洪水的处理方式可能不同,有些产品可能提供相关保障,有些则需要额外购买。因此,不能只根据“房屋保险”这个名称判断是否包括洪水,应查看最新的产品披露表和保单条款。
公寓管理层已经买了保险,我还需要自己买吗?
不能单纯根据管理层已经购买楼宇保险来判断。楼宇总保单的实际保障范围要看具体保单。你仍然应该确认单位内的装修、固定装置、家具、个人财物及责任风险是否已经包括。如果存在保障缺口,再考虑是否需要额外投保。
租客要不要买房屋住户保险?租客要不要买房屋住户保险?
如果你希望保障自己的电脑、家具、衣物及其他个人财物,可以考虑房屋住户保险。是否值得购买,则可以根据个人财物价值、保费、自付额及具体保障范围判断。
MRTA 或 MLTA 算不算房屋保险?
不属于同一种保障。MRTA/MLTA 主要与房贷及借款人风险有关,而 房屋所有人保险(Houseowner)、房屋住户保险和基础火险主要针对房屋结构、固定装置或屋内财物等风险。两者保障目的不同,不能简单互相替代。
房屋保险保额应该按市值、贷款余额,还是重建成本?
房屋结构保障通常应参考重建成本,而不是简单按照市场售价或剩余贷款余额设定。PIAM 的建筑成本计算器可以作为初步估算工具,但对于具有特殊设计或装修的物业,仍建议进一步咨询保险公司或专业人士。
外籍人士支付马来西亚房屋保险保费时,什么时候会用到 Wise?
如果你人在海外、收入不是马币,又需要将较大金额的外币换成马币来支付年保费、续保或增加保障,可以把 Wise 作为其中一个付款渠道进行比较。
不过,付款前应同时比较最终到账金额、汇率、费用、到账时间及验证要求,而不是只看表面手续费。Wise 是否适合你的具体付款情况,也应以当时的官方费用及服务条件为准。
资料来源
- PIAM 房屋保险:了解基础火险、房屋所有人保险(Houseowner)及房屋住户保险(Householder)的基本保障范围。
- PIAM 建筑成本计算器:用于初步估算住宅的重建成本。
- PIDM 保险及伊斯兰保险利益保障制度(TIPS):了解符合条件的保险及伊斯兰保险保障机制。
- PIDM TIPS 常见问题:进一步了解适用条件、保障范围及赔偿上限。
- 马来西亚国家银行:提交投诉:了解向金融服务机构提出投诉及后续处理的正式流程。
- 马来西亚国家银行:产品透明度与披露要求:了解产品披露表(PDS)及相关产品信息披露要求。
- 金融市场监察服务机构(FMOS):了解保险及金融服务相关争议的独立解决渠道。
资料检查日期:2026 年 9 月 22 日


